
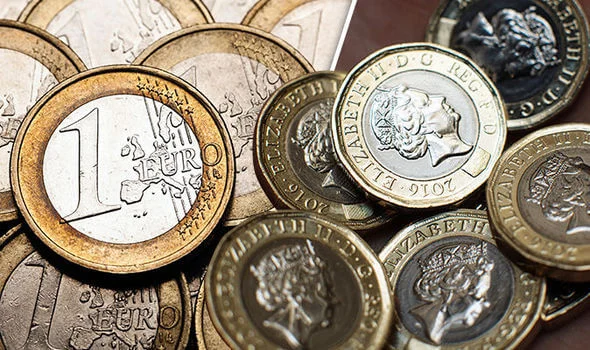
Valutakursen £/€ kan have en betydelig indflydelse på, hvad din spanske ejendomshandel koster i pund, eller hvis du er sælger, hvor mange penge du får overført til Storbritannien. Med det britiske valg og usikkerheden omkring Brexit, som får pundets værdi til at svinge, har det aldrig været vigtigere at planlægge dine valutaoverførsler omhyggeligt
Når penge skal overføres mellem Storbritannien og Spanien, kan lidt planlægning spare briter, der køber eller sælger spansk ejendom, en hel del tid, bekymringer og ofte penge. Det samme gælder dem, der bor her og jævnligt foretager betalinger på tværs af grænsen.
Det er især vigtigt, når valutakursen svinger mere end normalt på grund af økonomiske og politiske begivenheder, som vi ikke har indflydelse på. Anden uge af december er et perfekt eksempel. Da analytikere forudså et flertal til Konservative ved det britiske valg, et resultat, der næsten med sikkerhed ville bane vejen for gennemførelsen af Brexit, bevægede kursen sig til pundets fordel, så det nåede sit højeste niveau i to et halvt år over for euroen (£1/€1,19)!
Husk, at kursudsvingene næsten udelukkende styres af markedsstemningen. Hvis valgresultatet ikke bliver, som folk forventer, kan kursen derfor svinge tilbage, og pundet kan blive svagere. Sandheden er, at ingen kan forudsige, hvad der vil ske – man kan kun lave prognoser baseret på vigtige økonomiske indikatorer og tidligere erfaringer.
Så hvorfor er alt dette så vigtigt?
Hvis du er britisk køber og er lige ved at købe en spansk ejendom, står dine midler sandsynligvis stadig på din pundkonto i Storbritannien. Du bør overveje seriøst, hvordan og hvornår du vil veksle dine pund til euro og sende dem til Spanien. Første skridt er at oprette dig hos et valutaoverførselsfirma med FCA-godkendelse, som er specialiseret i at hjælpe folk med at veksle og overføre penge mellem Storbritannien og Spanien. Du skal også bruge en lokal spansk bankkonto, og det kan Sun Lawyers hjælpe dig med.
Lad os se lidt nærmere på det. På nuværende tidspunkt har du en idé om dit budget i euro ud fra dagens valutakurs. Men har du tænkt på, at kursen den dag, hvor dit tilbud bliver accepteret, og du aftaler at købe en ejendom – uanset hvor langt ude i fremtiden det måtte være – vil være en anden end nu?
Ser man længere frem, vil kursen også have ændret sig den dag, hvor du (eller din advokat) skal underskrive købekontrakten og betale et depositum på 10 procent. Og vigtigst af alt vil kursen næsten helt sikkert have flyttet sig igen, når hovedparten af restbeløbet skal betales, typisk seks uger til to måneder senere. Disse kursændringer er måske kun små, men de kan have betydning for købere med et stramt budget, som uventet må betale større beløb i pund, end de havde budgetteret med.
Den gode nyhed er, at der er en måde at fjerne denne valutarisiko fra købsprocessen. Valutaoverførselsfirmaer har et værktøj, der giver kunderne mulighed for at sikre sig en valutakurs i det øjeblik, de finder en ejendom – eller før, hvis de foretrækker det – som de kan bruge til alle fremtidige betalinger for at gennemføre købet. Det kaldes en terminskontrakt og kræver et lille depositum. Den gør det i praksis muligt for en britisk køber at fastlåse prisen i pund på sit spanske køb den dag, vedkommende afgiver et bud, så der ikke er nogen usikkerhed om, hvad udgiften i pund bliver på overtagelsesdagen. Nogle købere foretrækker at fastlåse kursen for halvdelen af købssummen og købe den resterende del af euroene ved overtagelsen – dit valutafirma vil tilpasse en løsning efter dine personlige behov.
Så udskyd ikke overvejelserne om dit valutabehov til sidste øjeblik eller overtagelsesdagen. Lidt planlægning nu kan spare dig for mange bekymringer senere.